Bonus casa 2027 il 50% non è per tutti: scopri chi resta al 36% e cosa cambia per le ristrutturazioni
Bonus casa 2027: confermato il 50%, ma non tutti potranno beneficiarne
Il bonus casa 2027 si prepara a confermare una delle agevolazioni fiscali più importanti per chi vuole ristrutturare un immobile, ma attenzione: la detrazione del 50% non sarà riconosciuta indistintamente a tutti i contribuenti. La differenza tra chi potrà recuperare metà delle spese sostenute e chi dovrà accontentarsi del 36% dipenderà principalmente dalla destinazione dell’immobile e dal diritto che il contribuente esercita sull’abitazione.
Il disegno di legge di Bilancio 2027, approvato dal Consiglio dei ministri il 28 ottobre 2026, prevede infatti di prorogare per un altro anno le aliquote già applicate nel 2026. Una decisione che, se confermata durante l’iter parlamentare, consentirà di evitare la riduzione delle detrazioni precedentemente programmata per il prossimo anno.
Caldaia, le scadenze da rispettare per evitare multe da 3.000 euro
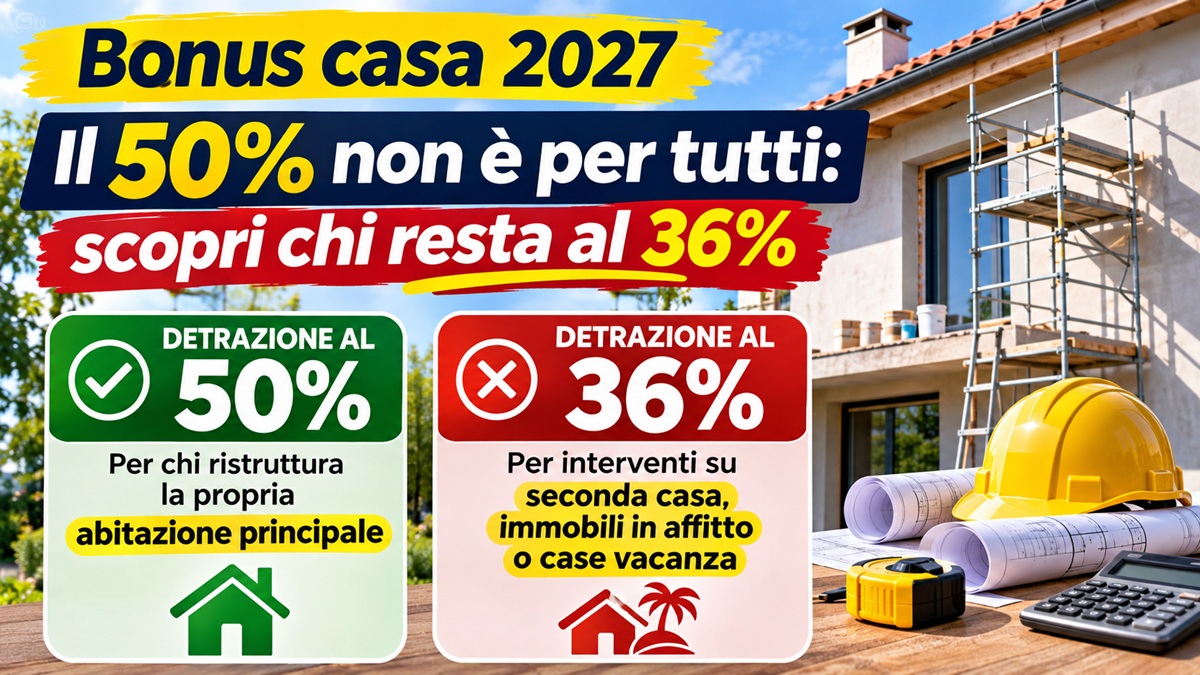
Senza questo intervento, dal 1° gennaio 2027 le agevolazioni sarebbero scese al 36% per l’abitazione principale e al 30% per gli altri immobili. La nuova proposta punta invece a mantenere il 50% per i proprietari e i titolari di determinati diritti reali che effettuano interventi sulla propria abitazione principale, lasciando il 36% negli altri casi.
È proprio questa distinzione a meritare particolare attenzione. Non basta infatti possedere una casa per ottenere automaticamente la percentuale più elevata. Allo stesso modo, vivere stabilmente in un immobile non garantisce sempre il diritto alla detrazione maggiorata.
Un proprietario che decide di ristrutturare la casa in cui vive abitualmente potrà, rispettando i requisiti previsti, beneficiare del bonus ristrutturazione al 50%. Chi invece interviene su una seconda abitazione, su un immobile destinato alla locazione oppure su una casa utilizzata per le vacanze dovrà generalmente fare riferimento all’aliquota del 36%.
La differenza economica può essere considerevole, soprattutto quando si affrontano lavori importanti come il rifacimento degli impianti, la ristrutturazione del bagno, la sostituzione degli infissi o interventi più estesi di recupero edilizio.
Per comprendere quanto possa incidere questa distinzione, basta considerare una ristrutturazione da 40.000 euro. Con il 50% la detrazione complessiva raggiungerebbe 20.000 euro, mentre con il 36% si fermerebbe a 14.400 euro. Una differenza di ben 5.600 euro, che rende fondamentale verificare la propria situazione prima di programmare i lavori.
Occorre inoltre ricordare che il bonus non consiste, normalmente, in uno sconto immediato sul prezzo dell’intervento. Si tratta di una detrazione fiscale recuperabile attraverso la dichiarazione dei redditi, generalmente distribuita in dieci quote annuali di pari importo e nei limiti dell’imposta dovuta.
La proroga annunciata rappresenta quindi un elemento importante per chi sta valutando una ristrutturazione nel 2027, ma non elimina la necessità di controllare attentamente i requisiti di accesso, i limiti di spesa e le modalità di pagamento.
Chi avrà diritto al bonus casa 2027 al 50% e chi dovrà fermarsi al 36%
La questione centrale del bonus ristrutturazione 2027 riguarda l’individuazione dei contribuenti che potranno utilizzare la detrazione maggiorata. Il criterio previsto dalla manovra non distingue semplicemente tra chi possiede una prima casa e chi ne possiede una seconda, ma prende in considerazione due condizioni fondamentali: la titolarità di un diritto di proprietà o di un diritto reale di godimento e l’utilizzo dell’immobile come abitazione principale.
Questo significa che il 50% sarà riservato, secondo la formulazione attualmente proposta, ai contribuenti che sostengono le spese per interventi su un’abitazione nella quale risiedono abitualmente e sulla quale vantano un diritto giuridico idoneo.
Tra i soggetti che possono rientrare in questa categoria figurano il proprietario, il nudo proprietario e i titolari di diritti reali come usufrutto, uso o abitazione, purché siano rispettate tutte le altre condizioni previste dalla normativa.
Diversa è invece la posizione degli inquilini e dei comodatari. Questi soggetti possono avere diritto alle detrazioni per determinati interventi edilizi, ma non accedono automaticamente all’aliquota maggiorata del 50%, anche quando utilizzano l’immobile come propria abitazione principale. In assenza di un diritto reale idoneo, la percentuale prevista dalla proroga rimane generalmente quella ordinaria del 36%.
Un altro aspetto da non sottovalutare riguarda la differenza tra prima casa e abitazione principale. Le due espressioni vengono spesso utilizzate come sinonimi, ma dal punto di vista fiscale non identificano necessariamente la stessa situazione.
Un contribuente potrebbe, ad esempio, aver acquistato un immobile usufruendo delle agevolazioni prima casa e successivamente aver trasferito altrove la propria dimora abituale. In questa circostanza, il solo fatto di aver beneficiato delle agevolazioni al momento dell’acquisto non garantisce il diritto al bonus ristrutturazione del 50%.
Per l’aliquota maggiorata conta infatti l’effettiva destinazione dell’immobile ad abitazione principale, secondo le condizioni previste dalla disciplina fiscale. Se l’abitazione viene destinata a dimora abituale al termine dei lavori, possono inoltre trovare applicazione specifiche regole che consentono di riconoscere la percentuale più elevata.
Per rendere più chiara la distinzione, ecco una panoramica delle aliquote previste dal disegno di legge per il 2027.
| Situazione dell’immobile | Detrazione proposta |
|---|---|
| Proprietario che ristruttura la propria abitazione principale | 50% |
| Usufruttuario che sostiene spese sulla propria abitazione principale | 50% |
| Proprietario che ristruttura una seconda casa | 36% |
| Proprietario che ristruttura un immobile affittato | 36% |
| Inquilino che sostiene spese agevolabili | 36% |
| Comodatario che sostiene spese agevolabili | 36% |
Questa distinzione rende particolarmente importante verificare la situazione dell’immobile prima di iniziare gli interventi. La percentuale applicabile non dipende soltanto dal tipo di lavoro effettuato, ma anche dalle caratteristiche dell’abitazione e dalla posizione fiscale e giuridica del soggetto che sostiene la spesa.
Resta infine fondamentale attendere l’approvazione definitiva della legge di Bilancio, perché il Parlamento potrebbe introdurre modifiche alle disposizioni attualmente previste.
Bonus ristrutturazione 2027: quanto si può recuperare e quali lavori sono agevolati
Uno degli aspetti più interessanti del bonus casa 2027 riguarda il limite massimo delle spese ammesse alla detrazione. Secondo la proroga proposta, per gli interventi di recupero edilizio continuerà a essere previsto un tetto di 96.000 euro per unità immobiliare, con una detrazione ripartita in dieci quote annuali di pari importo.
Questo significa che, nel caso di un contribuente avente diritto all’aliquota del 50%, il beneficio fiscale teorico massimo potrà raggiungere 48.000 euro. Per gli interventi soggetti al 36%, invece, la detrazione massima teorica sarà pari a 34.560 euro.
Naturalmente, questi importi rappresentano i limiti potenziali dell’agevolazione e non garantiscono che ogni contribuente possa recuperare integralmente le somme indicate. Il beneficio effettivo dipende anche dalla capienza fiscale e dalle eventuali limitazioni alle detrazioni applicabili in base al reddito.
Per comprendere meglio il funzionamento del bonus, è utile osservare alcuni esempi concreti.
| Spesa sostenuta | Detrazione al 50% | Detrazione al 36% |
|---|---|---|
| 10.000 € | 5.000 € | 3.600 € |
| 20.000 € | 10.000 € | 7.200 € |
| 40.000 € | 20.000 € | 14.400 € |
| 60.000 € | 30.000 € | 21.600 € |
| 96.000 € | 48.000 € | 34.560 € |
Le cifre mostrano quanto possa incidere l’aliquota applicabile. Su una spesa di 60.000 euro, ad esempio, la differenza tra le due percentuali raggiunge 8.400 euro.
Per quanto riguarda gli interventi ammessi, il bonus ristrutturazione può riguardare diverse tipologie di lavori, sempre nel rispetto dei requisiti edilizi e fiscali previsti.
Tra gli interventi potenzialmente agevolabili rientrano il rifacimento degli impianti elettrici e idraulici, la manutenzione straordinaria, la ristrutturazione edilizia, il restauro e risanamento conservativo e determinati lavori finalizzati al miglioramento della sicurezza dell’immobile.
Anche il rifacimento del bagno può rientrare nell’agevolazione, ma è importante distinguere tra una semplice sostituzione estetica dei sanitari e un intervento più ampio che comporti, ad esempio, il rinnovo dell’impianto idrico-sanitario.
Non tutti i lavori effettuati in casa, infatti, danno automaticamente diritto alla detrazione. La manutenzione ordinaria eseguita su una singola abitazione è generalmente esclusa dal bonus ristrutturazione, salvo particolari situazioni o quando risulti collegata a interventi agevolabili più ampi. Per le parti comuni condominiali, invece, possono applicarsi regole differenti.
Un ulteriore elemento da considerare riguarda gli interventi finalizzati al risparmio energetico. La proposta di proroga per il 2027 interessa anche ecobonus e sismabonus, mantenendo la distinzione tra aliquota maggiorata per l’abitazione principale e aliquota ordinaria negli altri casi, nel rispetto dei rispettivi limiti e requisiti.
Non risulta invece introdotto, nel testo attualmente disponibile, il ritorno generalizzato dell’ecobonus al 65% per gli interventi di efficientamento energetico. Questa possibilità è stata oggetto di discussione, ma non può essere considerata una misura già approvata.
Chi sta programmando lavori nel 2027 dovrebbe quindi valutare attentamente non soltanto il costo complessivo della ristrutturazione, ma anche la corretta classificazione degli interventi, la documentazione necessaria e l’effettiva possibilità di utilizzare le detrazioni negli anni successivi.
Attenzione soprattutto ai pagamenti: per le persone fisiche che applicano il criterio di cassa, l’anno in cui viene sostenuta la spesa è determinante per individuare l’aliquota applicabile. Anche per questo motivo, prima di versare acconti o saldi, è opportuno verificare le regole in vigore al momento del pagamento.
Aggiornato al 2 novembre 2026. Le novità descritte sono contenute nel disegno di legge di Bilancio 2027 e devono ancora ottenere l’approvazione definitiva del Parlamento.